


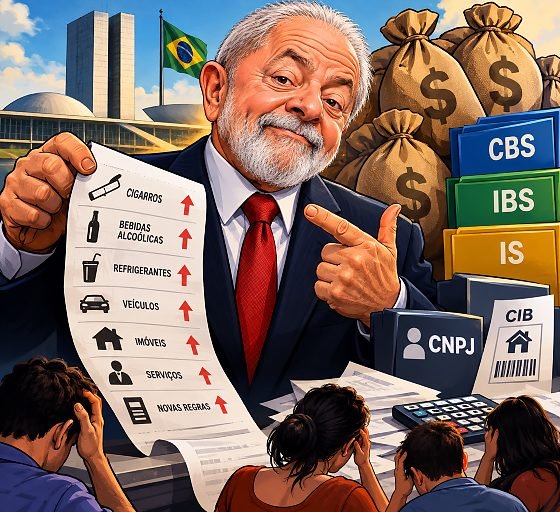
A partir de 1º de janeiro de 2027, o Brasil entra em uma nova etapa da Reforma Tributária sobre o consumo, com mudanças que atingem empresas, profissionais autônomos, produtores rurais, proprietários de imóveis e consumidores. A transição prevê a criação de novos tributos, a extinção de contribuições federais atualmente cobradas, a adoção de mecanismos de controle fiscal e a adaptação dos sistemas de emissão de notas fiscais. Embora a reforma tenha sido apresentada com a proposta de simplificar a tributação, a implementação exigirá atenção de contribuintes e empresas, especialmente em relação às novas obrigações e à forma de recolhimento dos impostos.
Uma das principais alterações será a entrada em vigor da Contribuição sobre Bens e Serviços (CBS), tributo federal que substituirá o PIS e a Cofins, e o início da cobrança do Imposto Seletivo (IS), conhecido como Imposto do Pecado. Também haverá mudanças na estrutura do Imposto sobre Produtos Industrializados (IPI), cuja alíquota será reduzida a zero para a maioria dos produtos, com exceção daqueles que atendam às condições específicas relacionadas à preservação da competitividade da Zona Franca de Manaus. O Imposto sobre Bens e Serviços (IBS), por sua vez, substituirá gradualmente o ICMS, dos estados, e o ISS, dos municípios, ao longo do período de transição.
O novo modelo não significa que todos os impostos serão substituídos de uma só vez. Em 2027 e 2028, a CBS e o IBS terão uma fase inicial de implementação, enquanto o ICMS e o ISS continuarão existindo durante a transição. A substituição gradual desses dois tributos está prevista para ocorrer entre 2029 e 2032, com a implantação integral do novo sistema programada para 2033. A mudança, portanto, será progressiva, mas 2027 marcará o início de uma etapa importante para a arrecadação federal e para a adaptação das empresas às novas regras.
O Imposto Seletivo será uma das novidades com potencial de repercussão direta sobre os preços de determinados produtos. O tributo foi criado para incidir sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, dentro das categorias e condições definidas na legislação. Entre os segmentos abrangidos estão produtos fumígenos, bebidas alcoólicas, bebidas açucaradas, determinados veículos, embarcações, aeronaves, bens minerais e atividades relacionadas a concursos de prognósticos e fantasy sports.
A cobrança não significa, entretanto, que todos esses produtos terão necessariamente o mesmo aumento ou que qualquer mercadoria pertencente a essas categorias estará sujeita a uma alíquota idêntica. A incidência depende do enquadramento legal e das regras específicas aplicáveis a cada produto ou atividade. As alíquotas e os efeitos sobre os preços precisam ser analisados conforme a regulamentação correspondente. Na prática, quando houver aumento da carga tributária sobre um item, parte ou a totalidade desse custo poderá ser repassada ao consumidor, dependendo das condições de mercado e da política de preços adotada por fabricantes e comerciantes.
AnálisePolítica Nacional
Outra mudança prevista para 2027 é a extinção do PIS e da Cofins, que serão substituídos pela CBS. A alteração exigirá adequações nos sistemas contábeis, nas notas fiscais, nos controles financeiros e na apuração dos tributos das empresas. O IBS também começará a integrar o novo modelo, mas a substituição do ICMS e do ISS será gradual. A reforma pretende concentrar a tributação sobre o consumo em uma estrutura baseada na CBS e no IBS, com regras de não cumulatividade e aproveitamento de créditos tributários, observadas as condições previstas em lei.
Isso significa que o impacto financeiro não será igual para todos os setores. Empresas com cadeias longas de fornecedores, prestadores de serviços, comércio varejista, indústria e negócios que vendem principalmente para outras empresas poderão sentir os efeitos de maneiras diferentes. A alíquota efetiva, a possibilidade de aproveitar créditos, o perfil dos clientes e a estrutura de custos serão fatores importantes para determinar o resultado de cada negócio.
Outra ferramenta prevista no processo de modernização tributária é o chamado split payment, ou pagamento dividido. O mecanismo permitirá que, em operações abrangidas pelo sistema, a parcela correspondente aos tributos seja direcionada ao recolhimento durante a liquidação financeira da transação, em vez de depender exclusivamente do pagamento posterior pelo fornecedor. A proposta é reduzir a inadimplência tributária e aproximar o recolhimento do imposto do momento em que a operação comercial é paga.
O funcionamento do split payment envolverá a integração entre documentos fiscais, sistemas de pagamento e administrações tributárias. Pix e cartões fazem parte do contexto de pagamentos eletrônicos em que o mecanismo poderá ser utilizado, conforme as regras e os sistemas aplicáveis. Isso não significa, porém, que todo Pix feito por qualquer pessoa terá automaticamente um imposto descontado. O mecanismo está relacionado ao recolhimento dos tributos devidos em operações comerciais abrangidas pela legislação, e não à criação de uma taxa sobre transferências bancárias pessoais.
Em setembro deste ano, a Receita Federal informou que a fase de testes de integração da plataforma pública do split payment começaria em 15 de outubro, em ambiente controlado e sem impacto sobre as transações reais dos consumidores. A implantação efetiva deverá seguir o cronograma e as orientações técnicas oficiais. Por isso, a entrada em operação não deve ser confundida com o início de uma cobrança automática e universal sobre todas as movimentações financeiras em 1º de janeiro de 2027.
O mercado imobiliário também terá de se adaptar a novas exigências cadastrais. O Cadastro Imobiliário Brasileiro (CIB) não é um imposto, mas um sistema nacional de identificação de imóveis urbanos e rurais. O código funciona como uma espécie de identidade do imóvel e é composto por sete caracteres alfanuméricos, incluindo o dígito verificador. A proposta é integrar informações mantidas por diferentes órgãos e facilitar a identificação dos imóveis nos sistemas públicos.
Os imóveis urbanos localizados nas capitais e no Distrito Federal passaram a ter a obrigação de inscrição no CIB a partir de janeiro de 2026. Para os demais municípios, a exigência começa em janeiro de 2027. Os imóveis rurais também devem possuir o código, observados os procedimentos de cadastramento e vinculação aplicáveis.
A integração ao sistema não significa que as prefeituras deixarão de administrar seus cadastros imobiliários ou que o CIB substituirá automaticamente o cadastro municipal do IPTU. A gestão dos registros continua sob responsabilidade dos órgãos competentes. O objetivo é padronizar a identificação e permitir o compartilhamento de informações, inclusive para atender às necessidades do novo sistema tributário.
O CIB poderá ter importância nas operações de compra e venda, doação, regularização de obras, financiamentos e outros procedimentos relacionados aos imóveis. Também poderá contribuir para a correta identificação do local em que ocorrem operações imobiliárias sujeitas ao IBS e à CBS. Isso não significa, contudo, que a simples emissão do código gere um novo imposto sobre a propriedade ou determine, por si só, um aumento do IPTU.
Para os proprietários, a orientação é verificar se os dados do imóvel estão atualizados junto à prefeitura ou ao órgão responsável pelo cadastro rural. A emissão do código é gratuita, segundo a Receita Federal, e o procedimento de integração dos dados é realizado pelos órgãos competentes. A disponibilidade do CIB pode ser consultada nos canais oficiais do sistema, conforme a integração do município.
Os profissionais autônomos também deverão ficar atentos às novas regras. A partir de 1º de janeiro de 2027, passa a produzir efeitos a obrigação de inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) e de emissão de documentos fiscais para pessoas físicas que se enquadrem nas condições de contribuintes ou responsáveis tributários previstas na regulamentação da CBS. A regra também alcança determinadas situações envolvendo produtores rurais pessoas físicas.
O governo adiou para 2027 a entrada em vigor dessas obrigações cadastrais e documentais, originalmente previstas para uma etapa anterior. A Receita Federal informou que está sendo desenvolvida uma solução simplificada para a inscrição das pessoas físicas no CNPJ. O objetivo é permitir a identificação fiscal necessária à apuração dos novos tributos, sem que a inscrição, por si só, transforme o profissional em uma pessoa jurídica.
É importante destacar que a exigência não deve ser interpretada como uma obrigação indiscriminada para todo trabalhador autônomo ou para qualquer pessoa que receba dinheiro por um serviço eventual. O enquadramento depende da condição tributária e das atividades previstas na regulamentação. Também não é correto afirmar, sem ressalvas, que todos os médicos, advogados, psicólogos, engenheiros, corretores ou outros profissionais liberais terão de obter esse cadastro simplesmente por exercerem suas profissões.
A inscrição no CNPJ, nesse contexto, é uma obrigação cadastral vinculada às regras tributárias aplicáveis. Ela não equivale automaticamente à abertura de uma empresa, não exige necessariamente a constituição de uma sociedade e não altera, por si só, a natureza jurídica da pessoa física. Da mesma forma, a inscrição não elimina as obrigações já existentes relativas ao Imposto de Renda da Pessoa Física. O tratamento dos rendimentos continuará dependendo da legislação específica de cada atividade e da situação do contribuinte.
A Reforma Tributária também traz mudanças importantes para as empresas optantes pelo Simples Nacional. O regime simplificado não será extinto em 2027, mas as empresas terão a possibilidade de escolher entre manter o recolhimento do IBS e da CBS dentro do Simples ou apurar esses dois tributos pelo regime regular, fora da guia unificada, sem necessariamente deixar de pertencer ao Simples Nacional.
No modelo tradicional, a empresa continuará recolhendo os tributos abrangidos pelo regime por meio do Documento de Arrecadação do Simples Nacional (DAS), conforme as regras aplicáveis. Já na alternativa de apuração regular, o IBS e a CBS serão calculados e recolhidos separadamente, de acordo com as normas gerais desses tributos. Essa segunda possibilidade pode alterar a forma como a empresa aproveita créditos tributários e os transfere a clientes empresariais.
A decisão terá relevância principalmente para negócios que vendem para outras empresas. No sistema de créditos da reforma, a possibilidade de o comprador aproveitar os valores pagos na etapa anterior pode influenciar a escolha dos fornecedores. Uma empresa que mantenha o IBS e a CBS dentro do Simples terá a transferência de créditos submetida às regras específicas do regime. Já aquela que optar pela apuração regular poderá operar segundo as regras gerais de crédito e débito desses tributos, observadas as condições legais.
Isso não significa que o modelo híbrido será sempre mais vantajoso. A apuração fora do Simples pode aumentar a complexidade administrativa e alterar a carga tributária efetiva, dependendo das compras, das despesas que geram créditos, do faturamento e do perfil dos clientes. Para negócios que vendem diretamente ao consumidor final, o benefício comercial da transferência de créditos tende a ter peso diferente daquele observado em empresas que fornecem mercadorias ou serviços a outras pessoas jurídicas. Por isso, a decisão deverá ser tomada a partir de simulações contábeis, e não apenas com base na expectativa de gerar mais créditos.
Os prazos para a escolha também exigem atenção. Conforme as regras divulgadas pelo Comitê Gestor do Simples Nacional e atualizadas em setembro de 2026, a opção pelo regime regular de IBS e CBS para o primeiro semestre de 2027 pôde ser feita entre 1º de setembro e 30 de outubro de 2026. O cancelamento poderá ser solicitado entre 3 de novembro e 20 de dezembro de 2026. Para quem não fizer essa escolha e desejar adotar o regime regular no segundo semestre de 2027, haverá uma nova janela entre 1º e 31 de março, com efeitos de julho a dezembro daquele ano.
A opção pelo regime regular de IBS e CBS é diferente da adesão ao Simples Nacional. Os procedimentos têm finalidades e prazos próprios, e o tratamento do Microempreendedor Individual (MEI) segue regras específicas. Portanto, empresas e contadores precisam verificar qual procedimento se aplica a cada situação, sem confundir a permanência no Simples com a escolha sobre a forma de apuração dos novos tributos.
As mudanças também terão reflexos na emissão de notas fiscais eletrônicas e na adaptação dos sistemas empresariais. Os documentos fiscais deverão seguir os leiautes e as exigências estabelecidos para a implementação da CBS e do IBS, permitindo identificar as informações necessárias à apuração dos tributos e aos créditos correspondentes. O calendário de obrigações varia conforme o documento fiscal e a operação, por isso as empresas devem acompanhar as orientações técnicas da Receita Federal e do Comitê Gestor do IBS.
Outro ponto que merece atenção é a discussão sobre a alíquota dos novos tributos. Em outubro de 2026, foi divulgada uma proposta de alíquota de referência de 11,3% para a CBS. Esse percentual, entretanto, não deve ser apresentado como uma alíquota definitiva e universal já fixada para todas as operações. A alíquota efetiva do novo sistema depende das definições legais e regulamentares, das regras de transição e dos tratamentos específicos previstos para determinados bens, serviços e contribuintes.
A definição das alíquotas será determinante para avaliar os impactos econômicos da reforma. Dependendo do setor, da estrutura de custos e da possibilidade de aproveitamento de créditos, a mudança poderá produzir efeitos diferentes sobre os preços e as margens das empresas. Sem a análise dessas variáveis, não é possível afirmar que todos os produtos e serviços ficarão mais caros ou que todos os contribuintes pagarão menos impostos.
A principal mudança em 2027, portanto, não será a criação de uma cobrança única aplicada indistintamente a toda a população, mas o início de uma reorganização ampla da tributação sobre o consumo. O novo sistema combinará tributos substitutos, mecanismos de apuração, regras de crédito e novas obrigações de cadastro e documentação fiscal. Para os consumidores, os efeitos poderão aparecer nos preços de determinados produtos e serviços; para os profissionais autônomos, nas exigências de identificação e emissão de documentos fiscais; e para as empresas, na gestão tributária, nos sistemas de pagamento e nas decisões sobre o regime de recolhimento.
A preparação para essa etapa dependerá do acompanhamento das normas oficiais e da análise de cada caso. Empresários deverão revisar seus sistemas e simular os efeitos das opções tributárias, enquanto profissionais autônomos precisarão verificar se estão entre os contribuintes sujeitos às novas obrigações. Proprietários de imóveis, por sua vez, devem conferir a situação cadastral de seus bens.


 OUÇA A RÁDIO NAZARENO
